Cheque sem fundo ou prescrito: como cobrar em cada fase
No comércio do interior, o cheque continua circulando: na venda a prazo, no acerto de safra, no pré-datado para o mês seguinte. E continua voltando — sem fundos, sustado, de conta encerrada. Muitos acabam numa gaveta, à espera de um acerto que não vem.

Evilásio Teixeira Gonzaga
Advogado • OAB/BA 74.632
Evilásio Teixeira Gonzaga
Advogado • OAB/BA 74.632
- Atendimento direto com o advogado
- Análise de risco transparente
- Sigilo absoluto
Todo o Brasil
Atendimento Online
Reuniões, envio de documentos e acompanhamento do processo sem sair de onde você está
3 Áreas
De Atuação Jurídica
Direito Securitário, Contratual e Recuperação de Crédito
2 Escritórios
Bahia e Minas Gerais
Sedes em Teixeira de Freitas/BA e Teófilo Otoni/MG, com atendimento presencial agendado
O cheque é um dos documentos mais fortes que um credor pode ter. Mas essa força diminui com o tempo, em etapas definidas pela lei. Saber em qual delas o cheque está define o caminho da cobrança — e mostra que, mesmo prescrito, ele ainda serve.
A linha do tempo do cheque
Tudo começa pelo prazo de apresentação ao banco: 30 dias da data de emissão, se o cheque foi emitido no lugar onde deve ser pago, ou 60 dias, se em outro lugar (art. 33 da Lei 7.357/1985). Encerrado esse prazo, corre o de seis meses para a execução (art. 59). Depois, por dois anos, cabe a ação de enriquecimento (art. 61). E, até cinco anos contados do dia seguinte à data de emissão, cabe a ação monitória (Súmula 503 do STJ).
Na prática, um cheque de até sete ou oito meses ainda pode, em regra, ser executado diretamente; e um cheque de quatro anos, que muitos dão por perdido, ainda pode ser cobrado. Como os prazos se contam de datas diferentes, a primeira providência é organizar os cheques por data de emissão e motivo de devolução.
Execução e protesto: enquanto o cheque tem força executiva
Dentro do prazo de execução, o cheque dispensa discutir a origem da dívida: a ação já começa com a citação para pagar e a possibilidade de penhora de bens e valores. É o caminho mais rápido quando o emitente tem patrimônio localizável.
O protesto também é possível nessa fase, mesmo depois do prazo de apresentação, desde que a execução não esteja prescrita — entendimento firmado pelo STJ. Protestado, o nome do emitente passa a constar dos cadastros de crédito, o que resolve boa parte das cobranças sem processo. Já o protesto de cheque prescrito é considerado irregular e pode ser cancelado a pedido do emitente.
Cheque prescrito: a ação monitória
Perdido o prazo de execução, o cheque não perde valor como prova. A ação monitória admite cheque prescrito (Súmula 299 do STJ), e o credor não precisa explicar o negócio que originou a emissão (Súmula 531): basta o cheque. Se o emitente não apresentar defesa, o cheque se converte em título executivo judicial, e a cobrança segue para a fase de cumprimento.
A defesa, quando vem, costuma discutir o negócio de origem — mercadoria não entregue, serviço com defeito, pagamento por outro meio. Por isso, mesmo dispensada na petição inicial, a prova da venda ou do serviço deve estar à mão.
Sustado, de terceiro ou pré-datado
Cheque sustado continua sendo dívida: a sustação impede o pagamento pelo banco, não extingue a obrigação. Cheque de terceiro recebido em pagamento permite cobrar o emitente e também quem o repassou, com regras de prazo próprias.
No cheque pré-datado, a data combinada só conta para os prazos se estiver escrita no campo da data de emissão; anotação à parte, como "bom para", não os altera. A análise começa pelos cheques em mãos e pelos motivos de devolução; o atendimento é online, presencial em Teixeira de Freitas/BA e agendado em Teófilo Otoni/MG.
- Recuperação de Crédito: visão geral
- Advogado de Recuperação de Crédito em Teixeira de Freitas/BA
- Advogado de Recuperação de Crédito em Teófilo Otoni/MG
- Advogado de Recuperação de Crédito em Itamaraju/BA
- Advogado de Recuperação de Crédito em Prado/BA
- Advogado de Recuperação de Crédito em Mucuri/BA
- Advogado de Recuperação de Crédito em Nova Viçosa/BA
- Advogado de Recuperação de Crédito em Eunápolis/BA
- Advogado de Recuperação de Crédito em Porto Seguro/BA
- Advogado de Recuperação de Crédito em Arraial d'Ajuda/BA
- Advogado de Recuperação de Crédito em Trancoso/BA
- Advogado de Recuperação de Crédito em Caraíva/BA
- Advogado de Recuperação de Crédito em Itacaré/BA
- Advogado de Recuperação de Crédito em Ilhéus/BA
- Advogado de Recuperação de Crédito em Salvador/BA
Áreas de Atuação
Atuação concentrada em quatro frentes. Encontre a sua situação abaixo e fale direto com o advogado.
Direito Securitário
Defesa do segurado em negativas de cobertura, sinistros negados e revisão de indenizações de seguros.
- Negativa de cobertura
- Sinistro negado
- Seguro de vida, auto e residencial
Recuperação de Crédito
Cobrança judicial e extrajudicial de dívidas e recuperação de crédito para empresas e credores.
- Cobrança judicial e extrajudicial
- Execução de títulos
- Ações monitórias
Direito Contratual
Elaboração, revisão e negociação de contratos, além da defesa em disputas contratuais.
- Cláusulas abusivas
- Descumprimento de contrato
- Revisão e rescisão
Estratégia e Precisão em Cada Caso
Fundada com o compromisso inflexível com a ética e a excelência, a Evilásio Teixeira Gonzaga Advocacia une o rigor técnico jurídico a uma condução estratégica e próxima de cada demanda.
Aqui não há atalhos. A metodologia do escritório baseia-se em análise exaustiva, preparação meticulosa e defesa firme dos interesses de cada cliente — do primeiro atendimento ao encerramento do caso, a condução é feita pessoalmente pelo advogado, presencial em Teixeira de Freitas/BA e Teófilo Otoni/MG e online para todo o Brasil.
- Atendimento personalizado e direto com o advogado.
- Análise de risco transparente, objetiva e realista.
- Comprometimento absoluto com o sigilo e a confidencialidade.
O Advogado

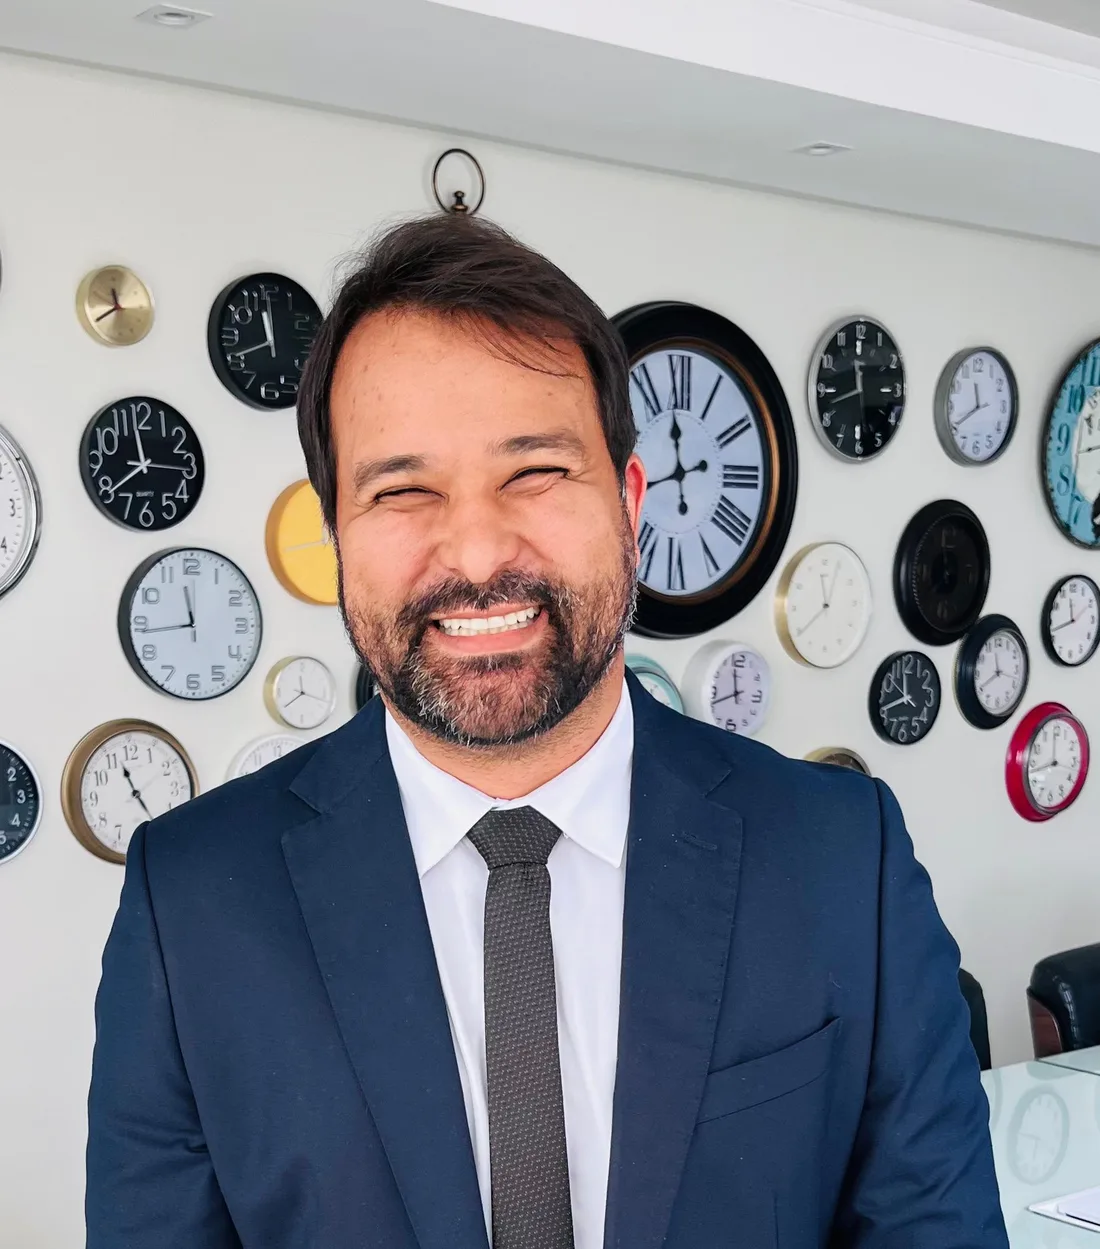
Evilásio Teixeira Gonzaga
Advogado Fundador | OAB/BA 74.632
Fundador do escritório, o advogado Evilásio Teixeira Gonzaga conduz pessoalmente cada demanda, do primeiro atendimento ao encerramento do caso. Na área de Recuperação de Crédito, acumula experiência na condução de negociações de grande porte e acordos estratégicos, viabilizando a recuperação de créditos de forma eficiente. Conduz cada atendimento pessoalmente, de forma presencial ou online, para clientes de todo o Brasil.
- Inscrito na OAB/BA sob o nº 74.632
- Atuação em Direito Securitário, Recuperação de Crédito e Direito Contratual
- Experiência na condução de negociações de grande porte em recuperação de crédito
- Atendimento pessoal, presencial ou online, para clientes de todo o Brasil
Do Primeiro Contato à Decisão
Sigilo profissional desde a primeira mensagem, havendo contratação ou não.
- 01
Primeiro contato
Você conta o que aconteceu, pelo WhatsApp ou por telefone.
- 02
Análise dos documentos
Contrato, notas, duplicatas ou cheques — o advogado examina o que prova o crédito.
- 03
Parecer de viabilidade
Você ouve o que se resolve por notificação e o que exige ação, com o custo e o prazo de cada via.
- 04
Estratégia e honorários
Tudo por escrito, antes de qualquer decisão sua.
Perguntas Frequentes
Ainda tem dúvidas sobre o seu caso? Fale diretamente com um advogado.
Tirar Dúvidas no WhatsAppFale Conosco Agora
Prefira a via mais rápida: converse diretamente com o advogado pelo WhatsApp, sob absoluto sigilo profissional. Basta seu nome e o motivo do contato — nós cuidamos do resto.
Contato Direto no WhatsApp
Resposta rápida em horário comercial
Telefone
(73) 9 9173-1909
[email protected]
Endereço do Escritório
Rua Lindisey Raimundo Tedolde de Araújo, nº 192Colina VerdeTeixeira de Freitas - BA, CEP 45987-766Ver no mapa →Horário de Atendimento
Segunda a Sexta, 08h às 18h